
Traktorenmarkt 2026: Welche Marken Landwirte wirklich kaufen wollen
Lesezeit: 8 Minuten | Team agri experts am 17. September 2026
Inhaltsverzeichnis
Befragung zum Traktorenmarkt 2026
Traktoren gehören zu den zentralen Investitionsgütern landwirtschaftlicher Betriebe. Ihre Anschaffung bindet langfristig Kapital und muss zugleich zur Betriebsstruktur, zum Leistungsbedarf und zu den verfügbaren Serviceangeboten passen. Gemeinsam mit technikboerse wollte agri experts wissen, wie Landwirte ihren aktuellen Traktorenbestand beschreiben, welche Marken sie hauptsächlich nutzen und welche Investitionen sie in den kommenden Jahren planen.
An der Befragung nahmen 455 Landwirte teil. Die Erhebung fand vom 2. bis 21. Juli 2026 statt. Rekrutiert wurden die Teilnehmenden über das agri experts Panel sowie unter Abonnenten des Deutschen Landwirtschaftsverlags.
Traktorenbestand und hauptsächlich genutzte Marken
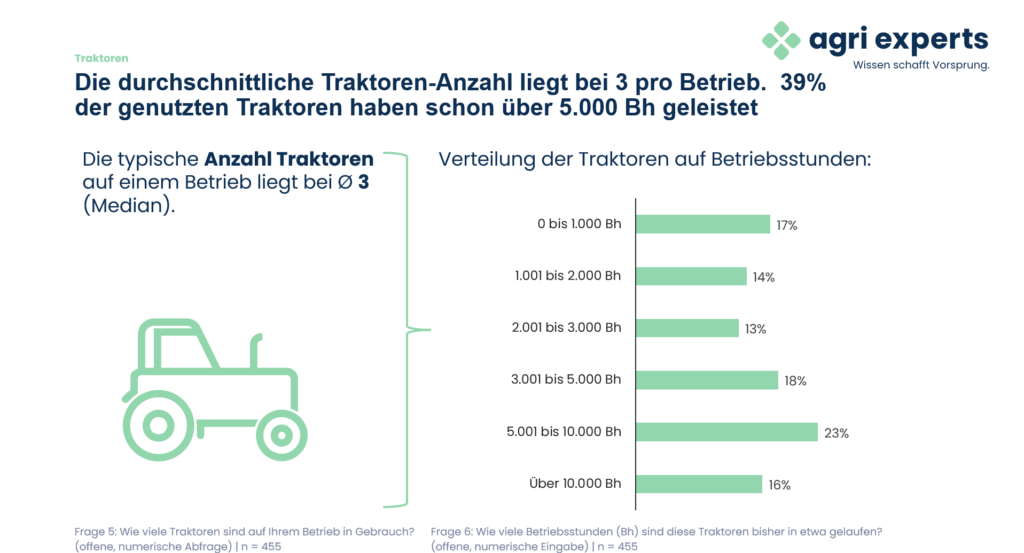
Auf den befragten Betrieben sind durchschnittlich drei Traktoren im Einsatz (Median). Der Bestand ist dabei vielfach durch langjährig genutzte Maschinen geprägt: 39 % der genutzten Traktoren weisen bereits mehr als 5.000 Betriebsstunden auf. Weitere 18 % liegen zwischen 3.001 und 5.000 Betriebsstunden. Damit hat ein erheblicher Teil der Maschinen bereits eine intensive Nutzungsphase hinter sich.
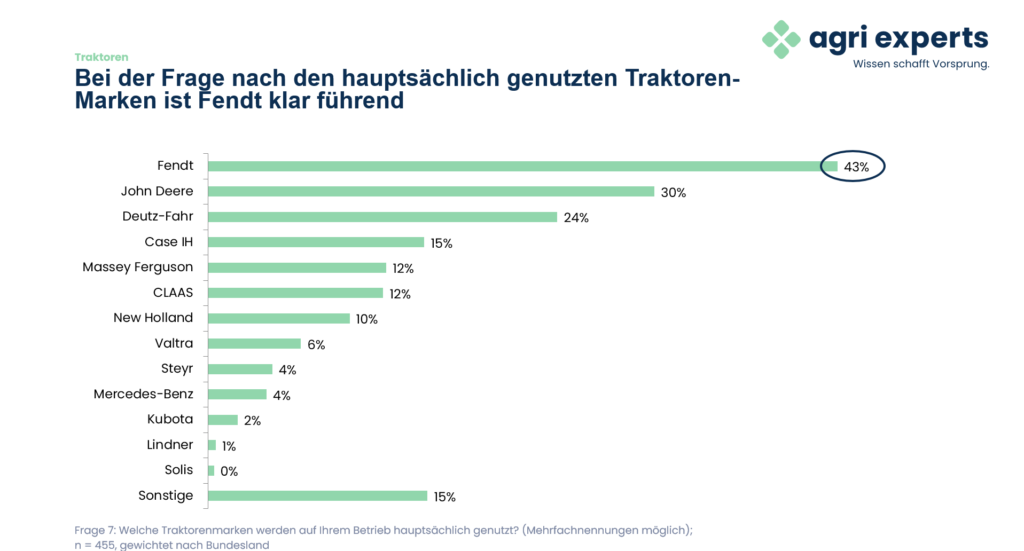
Bei den hauptsächlich genutzten Marken liegt Fendt mit 43 % deutlich vorne. Es folgen John Deere mit 30 % und Deutz-Fahr mit 24 %. Case IH wird von 15 % der Befragten hauptsächlich genutzt. Massey Ferguson und CLAAS erreichen unter den Befragten jeweils rund 12 %. Das Ergebnis zeigt einen vielfältigen Markenbestand, zugleich aber eine klare Spitzengruppe.
Investitionsbereitschaft bei Traktoren
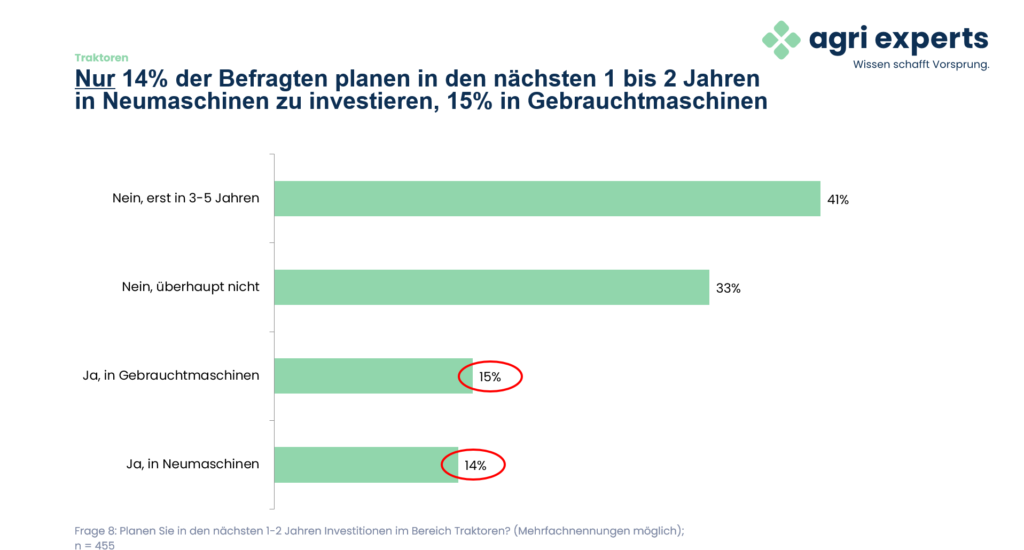
Die kurzfristige Investitionsbereitschaft fällt zurückhaltend aus. 14 % planen in den nächsten ein bis zwei Jahren den Kauf einer Neumaschine, 15 % den Erwerb einer Gebrauchtmaschine. Damit planen 29 % der befragten Landwirte in den nächsten ein bis zwei Jahren mit Investitionen. Demgegenüber verschieben 41 % eine Investition auf einen Zeitraum von drei bis fünf Jahren, während 33 % derzeit überhaupt keine Investition im Traktorenbereich planen.
Damit besteht zwar ein konkretes Marktpotenzial, es konzentriert sich jedoch auf eine vergleichsweise kleine Teilgruppe. Für Hersteller und Handel gewinnt deshalb die präzise Ansprache investitionsbereiter Betriebe an Bedeutung: Kaufabsichten sind vorhanden, werden aber vielfach erst mittelfristig relevant.
Investitionen in Neu- und Gebrauchtmaschinen
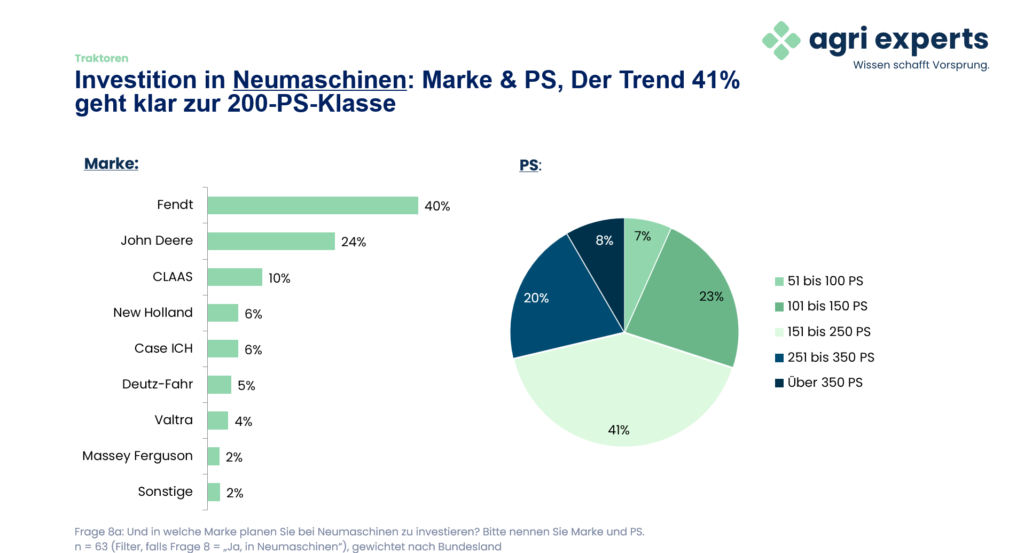
Unter den Befragten mit geplanter Neumaschineninvestition (n = 63) führt Fendt: 40 % planen eine Investition in diese Marke. John Deere folgt mit 24 %, CLAAS mit 10 %.
Bei der Motorleistung liegt der Schwerpunkt klar im mittleren bis oberen Leistungssegment. 41 % interessieren sich für 151 bis 250 PS. Weitere 20 % planen mit 251 bis 350 PS und 8 % mit mehr als 350 PS. Zusammengenommen entfallen damit 69 % der geplanten Neumaschinenkäufe auf Traktoren mit mehr als 150 PS. Die Ergebnisse sprechen für einen hohen Leistungsbedarf in der investitionsbereiten Teilgruppe.
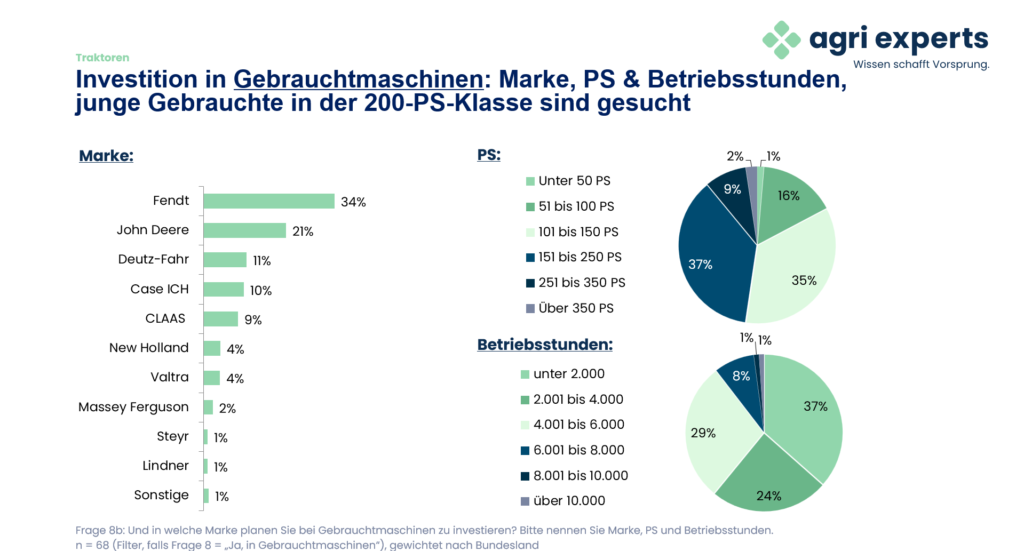
Auch bei geplanten Gebrauchtmaschinenkäufen steht Fendt an erster Stelle: 34 % der potenziellen Käufer (n = 68) nennen die Marke, gefolgt von John Deere mit 21 %, Deutz-Fahr mit 11 % und Case IH mit 10 %. Bei der Leistung verteilen sich die Präferenzen vor allem auf 101 bis 150 PS (35 %) und 151 bis 250 PS (37 %).
Gesucht werden überwiegend vergleichsweise junge Gebrauchtmaschinen. 37 % wünschen weniger als 2.000 Betriebsstunden, 24 % zwischen 2.001 und 4.000 und 29 % zwischen 4.001 und 6.000 Betriebsstunden. Maschinen mit mehr als 6.000 Betriebsstunden spielen in den konkreten Investitionsplänen nur eine untergeordnete Rolle. Der Gebrauchtmarkt wird damit besonders durch die Kombination aus mittlerer bis höherer Leistung und geringer bisheriger Nutzung geprägt.
Welche Aspekte entscheiden beim Traktorkauf?
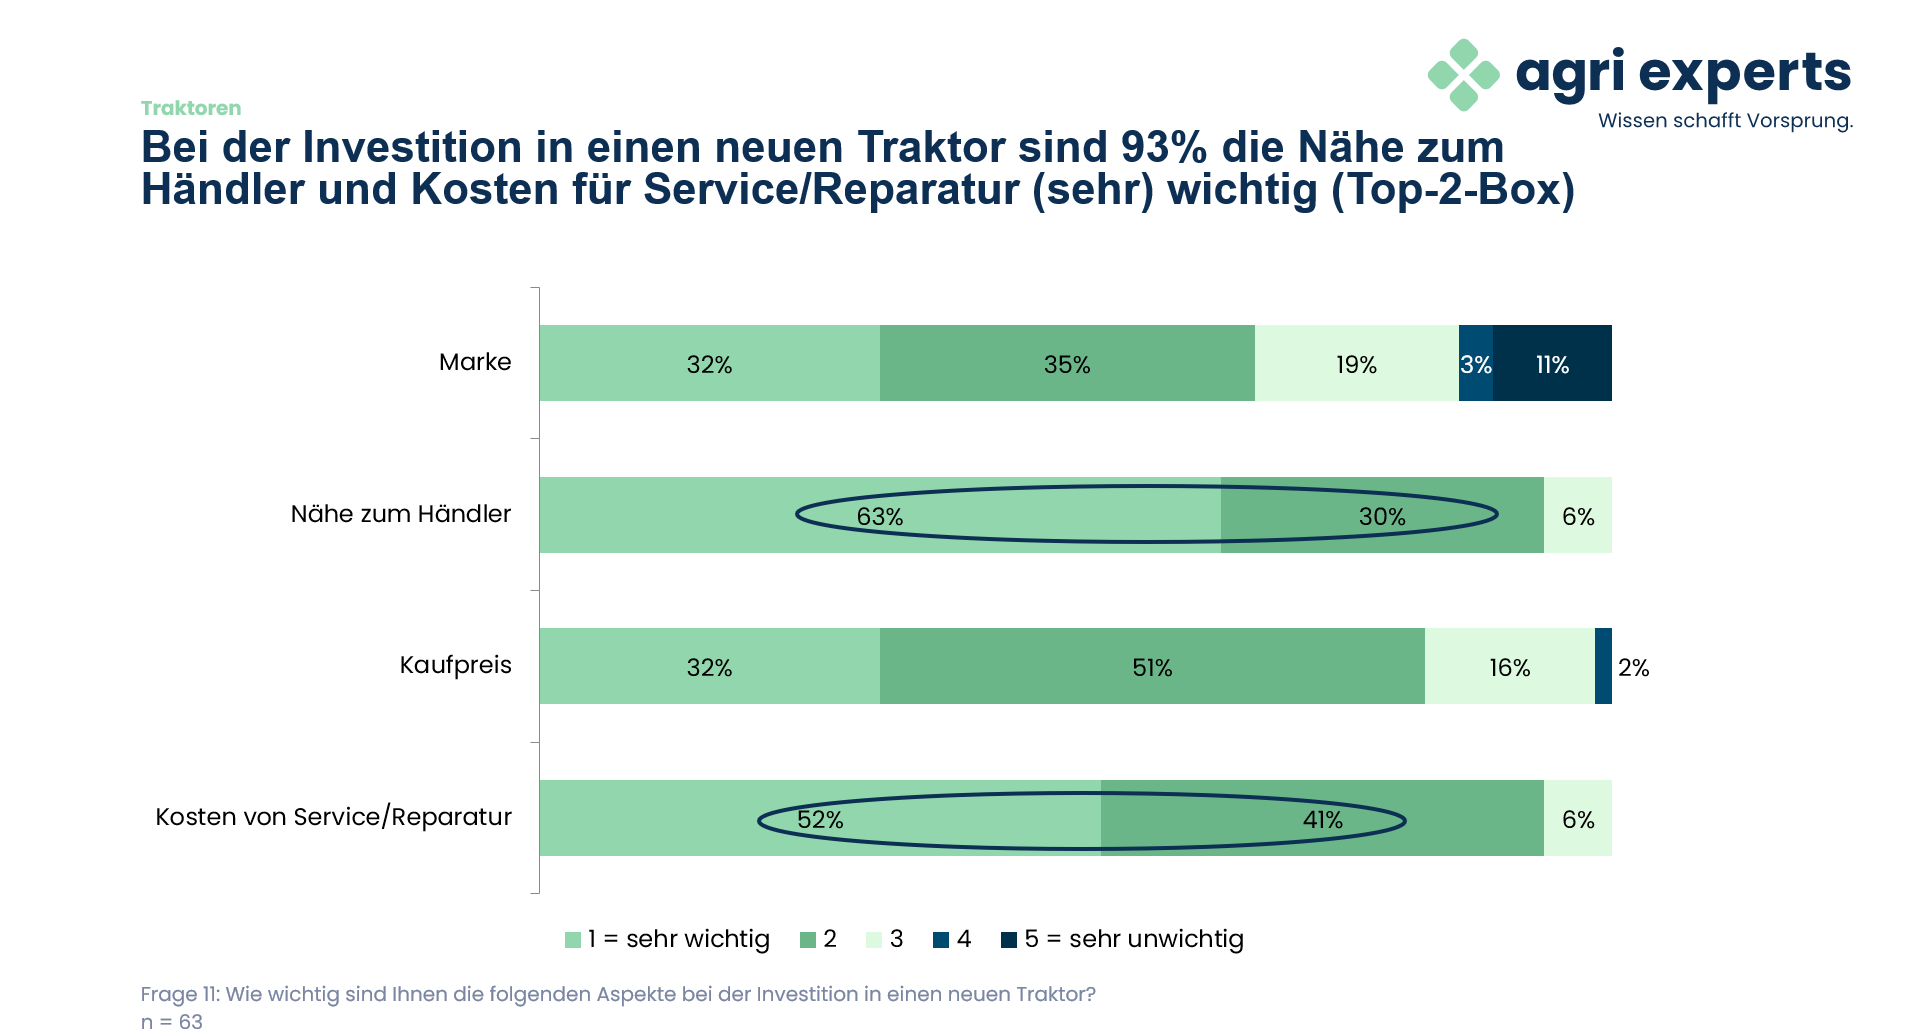
Bei Neumaschinen sind die Kosten für Service und Reparatur sowie die Nähe zum Händler die wichtigsten Kriterien: Jeweils 93 % bewerten diese Aspekte als sehr wichtig oder wichtig. Der Kaufpreis folgt mit 83 %. Die Marke erreicht 67 % und ist damit relevant, steht aber hinter der praktischen Betreuung und den laufenden Kosten zurück.
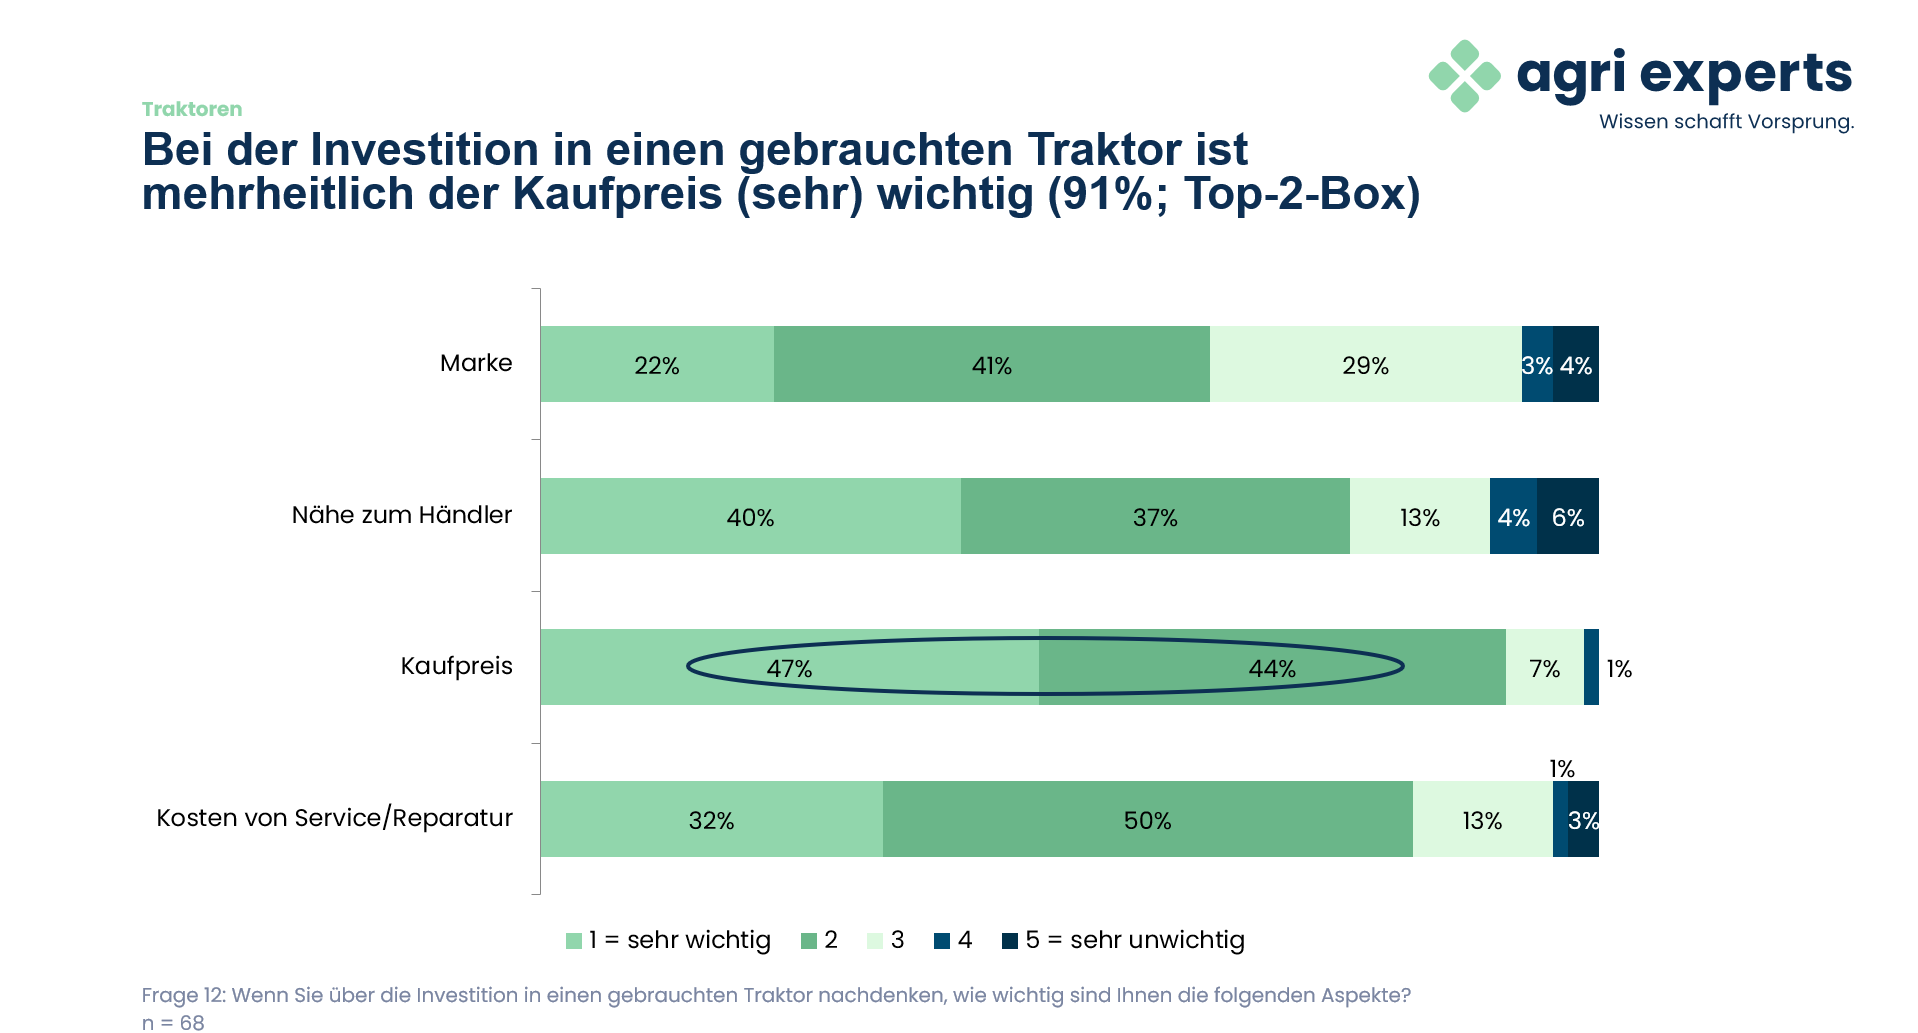
Bei Gebrauchtmaschinen verschiebt sich die Priorität stärker zum Anschaffungspreis. Für 91 % ist der Kaufpreis sehr wichtig oder wichtig. Service- und Reparaturkosten folgen mit 82 %, die Händlernähe mit 76 % und die Marke mit 63 %. Über Neu- und Gebrauchtmaschinen hinweg zeigt sich somit: Markenpräferenz prägt die Vorauswahl, die konkrete Kaufentscheidung wird jedoch besonders durch Preis, Erreichbarkeit des Händlers und kalkulierbare Folgekosten bestimmt.
AgBot: Offenheit für autonome Traktoren
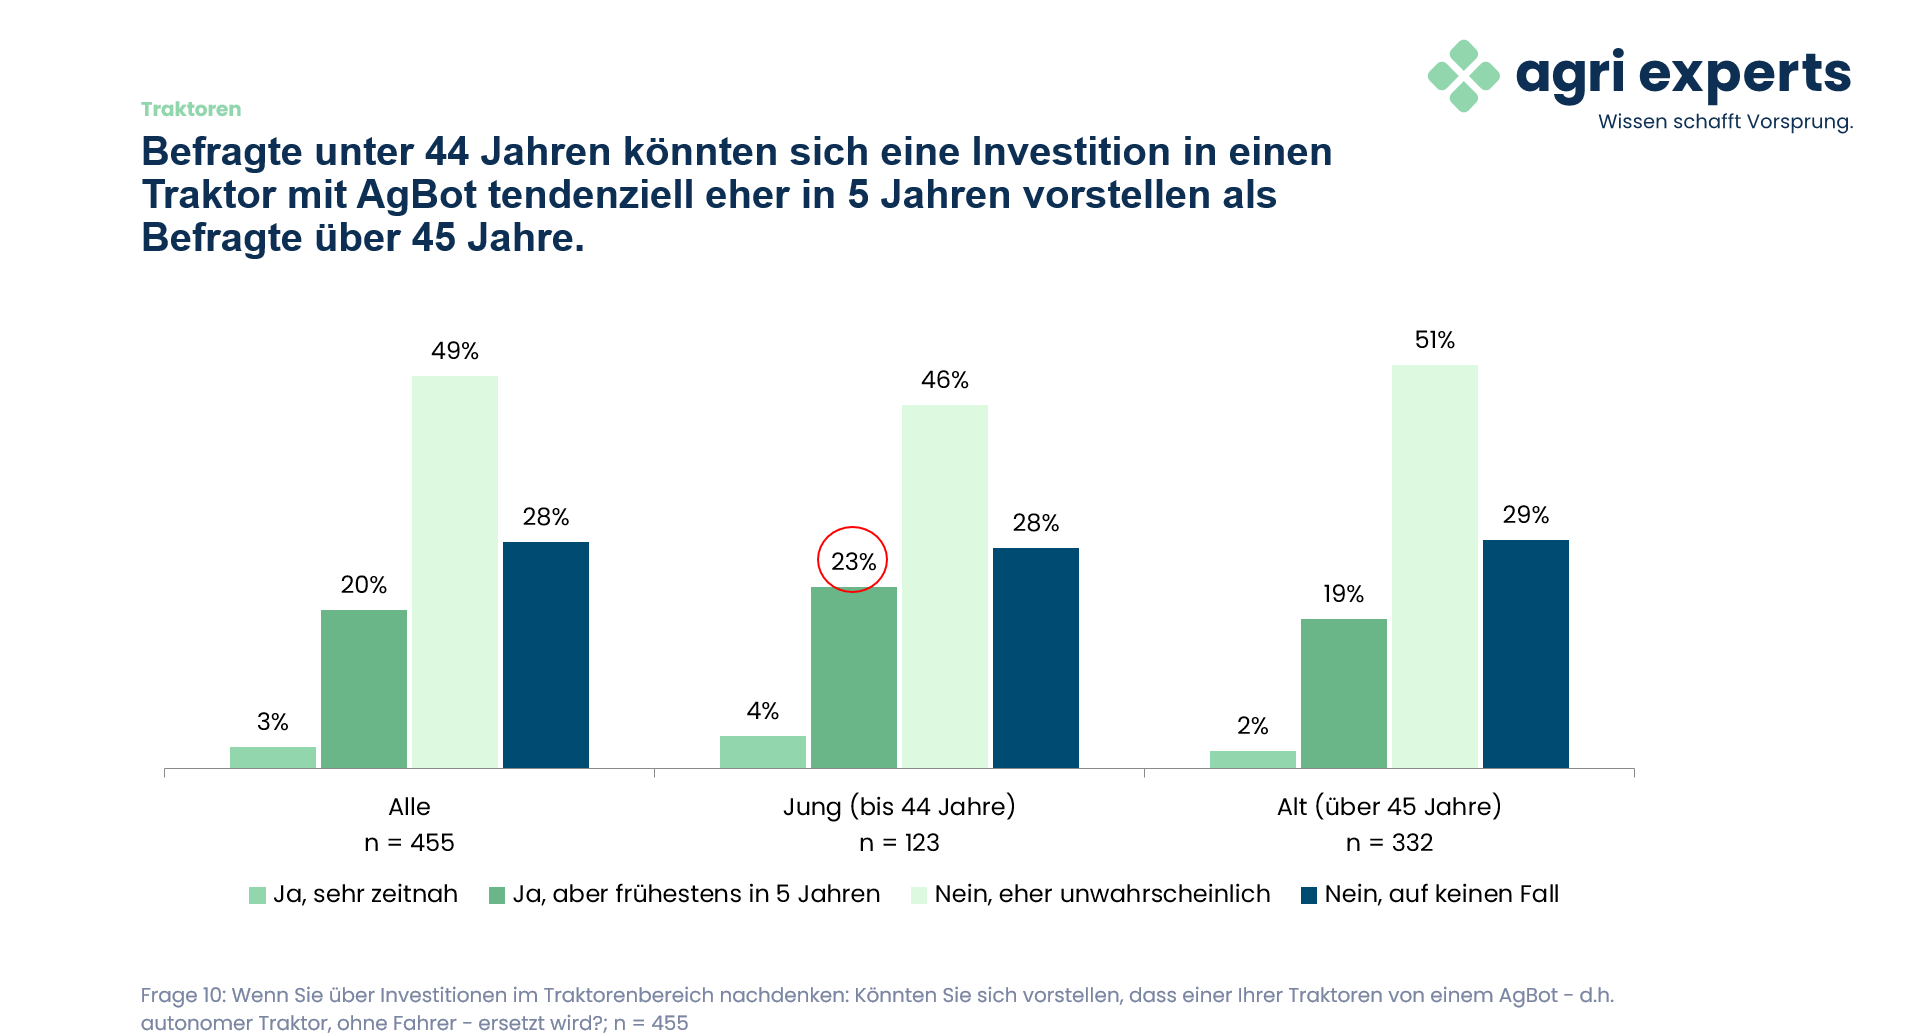
Autonom fahrende Traktoren sind für eine Minderheit bereits eine denkbare Alternative. 3 % könnten sich sehr zeitnah vorstellen, einen Traktor durch einen AgBot zu ersetzen und 20 % frühestens in fünf Jahren. Insgesamt zeigen sich damit 23 % der befragten Landwirte grundsätzlich offen gegenüber autonom fahrenden Traktoren. 49 % halten einen Ersatz eher für unwahrscheinlich und 28 % schließen ihn vollständig aus.
Die Betrachtung nach Altersgruppen zeigt: Jüngere Befragte (bis 44 Jahre) sind dem autonom fahrenden Traktor gegenüber etwas aufgeschlossener. In der Gruppe bis 44 Jahre können sich 27 % einen AgBot sehr zeitnah oder frühestens in fünf Jahren vorstellen, bei den über 45-Jährigen sind es 21 %. Die Differenz deutet auf eine langsam wachsende Akzeptanz hin, gleichzeitig steht der Durchbruch autonom fahrender Traktoren aus Sicht der Mehrheit noch nicht unmittelbar bevor.
Wirtschaftliche und politische Rahmenbedingungen
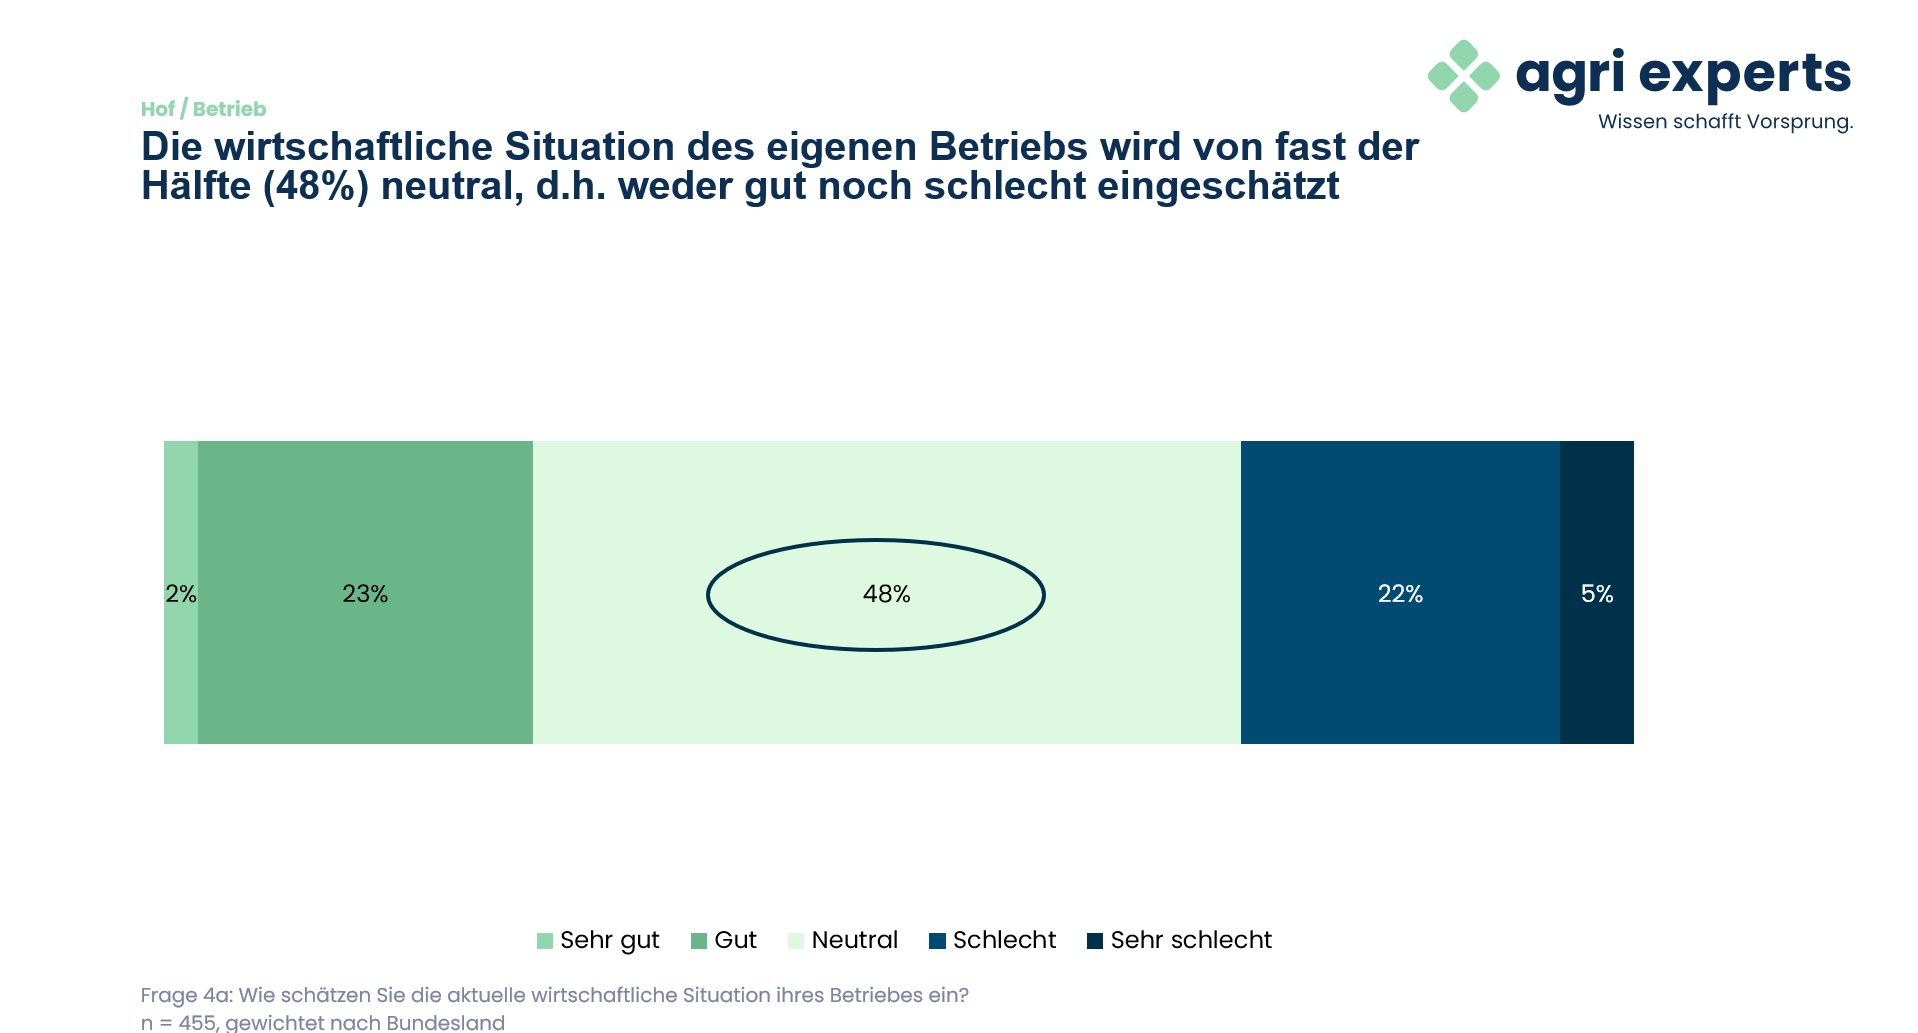
Die eigene wirtschaftliche Situation wird überwiegend weder eindeutig positiv noch negativ beurteilt. 25 % der befragten Landwirte bewerten ihre wirtschaftliche Situation als gut oder sehr gut und 27 % als schlecht oder sehr schlecht. Knapp die Hälfte der Befragten (48 %) bewertet sie neutral. Dieses ausgeglichene Bild passt zur zurückhaltenden kurzfristigen Investitionsplanung: Ein breiter Teil der Betriebe sieht offenbar weder akuten Spielraum noch eine eindeutig krisenhafte Lage.
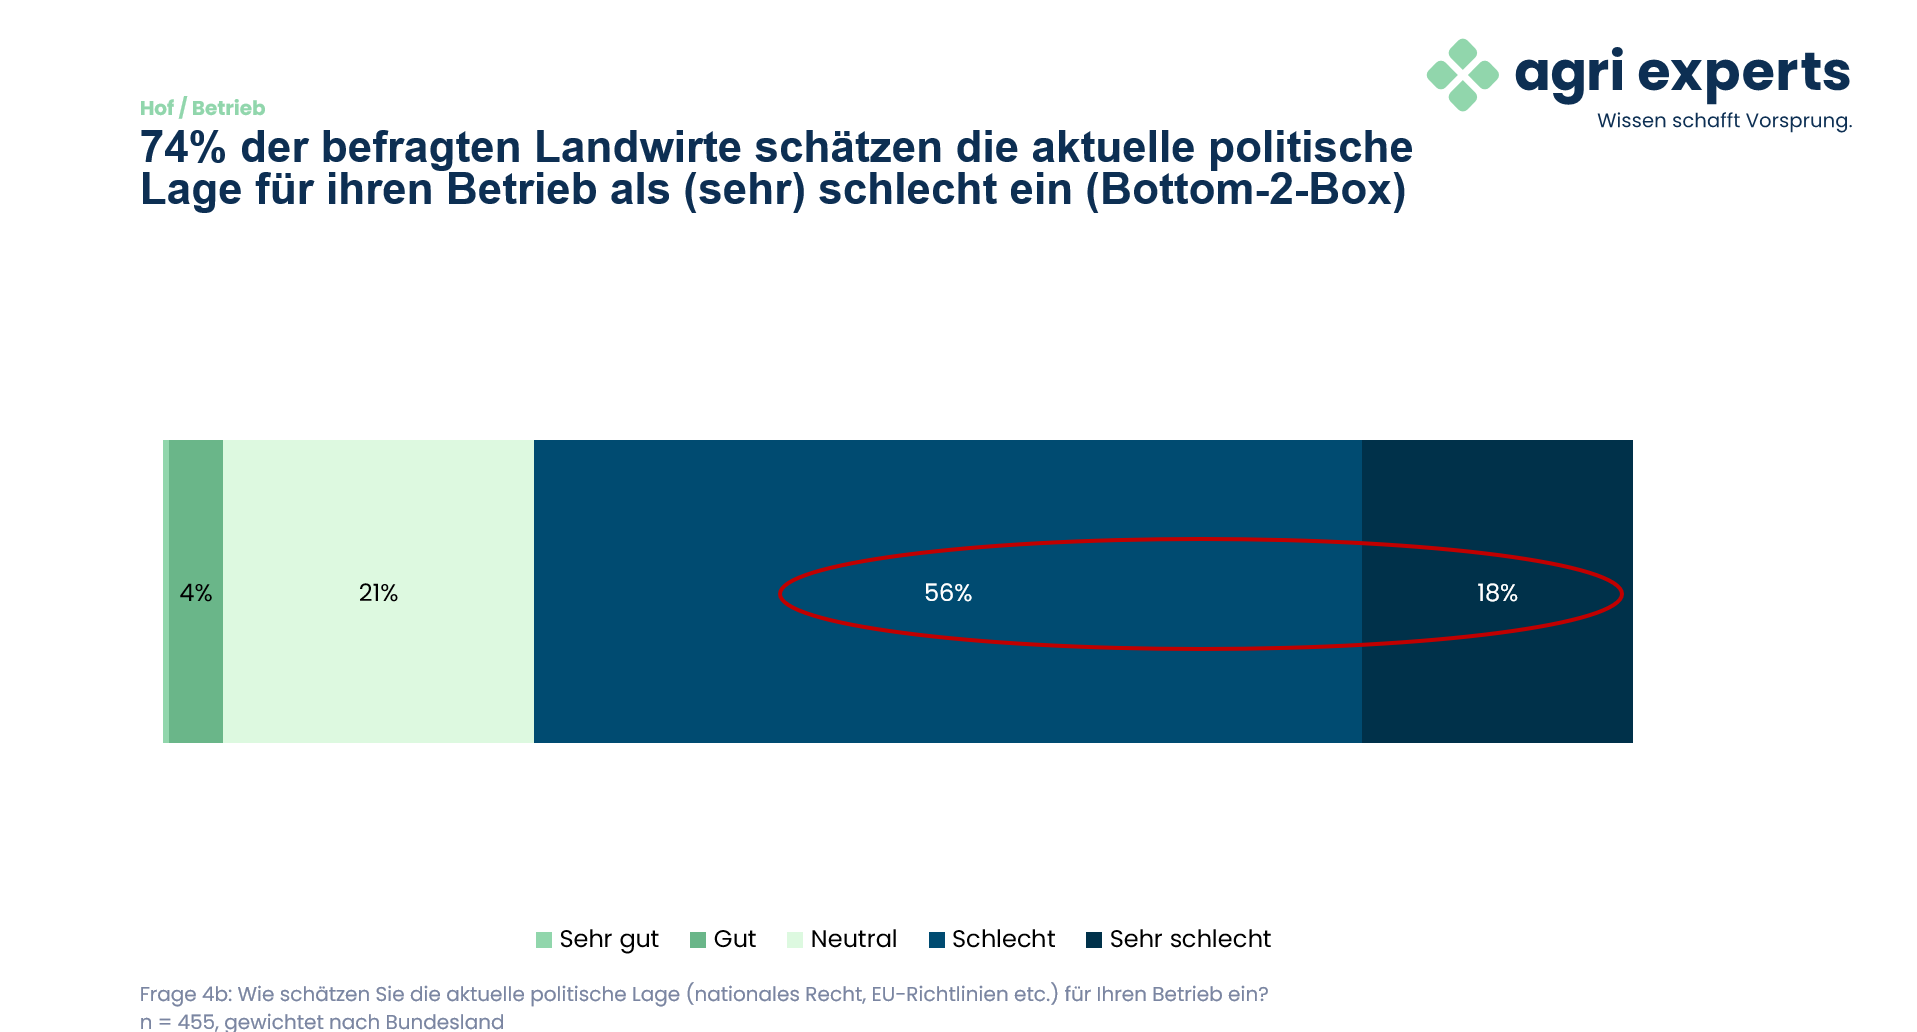
Deutlich kritischer fällt die Einschätzung der politischen Lage aus. 74 % der befragten Landwirte bewerten nationale rechtliche Rahmenbedingungen und EU-Richtlinien für ihren Betrieb als schlecht oder sehr schlecht. Nur rund 4 % kommen zu einer guten oder sehr guten Bewertung. Die Ergebnisse legen nahe, dass Investitionsentscheidungen nicht ausschließlich von der betrieblichen Wirtschaftslage abhängen, sondern auch von wahrgenommener Planungsunsicherheit im politischen Umfeld beeinflusst werden können.
Zentrale Erkenntnisse: Selektiver Markt mit klaren Entscheidungskriterien
Die Befragung zeigt einen Traktorenmarkt, in dem bestehende Maschinen intensiv und langfristig genutzt werden. Nur eine Minderheit plant kurzfristig konkrete Käufe, während viele Betriebe Investitionen in einen mittelfristigen Zeithorizont verschieben. Wo Investitionsabsichten bestehen, richten sie sich bei Neumaschinen häufig auf leistungsstarke Klassen und bei Gebrauchtmaschinen auf jüngere Maschinen mit überschaubaren Betriebsstunden.
Für Hersteller und Händler reicht eine starke Marke allein nicht aus. Die Ergebnisse unterstreichen die Bedeutung eines erreichbaren Händlernetzes, verlässlicher Serviceleistungen und transparenter Kosten. Gleichzeitig zeigt die zurückhaltende Akzeptanz autonomer Traktoren, dass technologische Innovationen noch Überzeugungsarbeit leisten müssen. Die kritische Bewertung der politischen Rahmenbedingungen bildet dabei einen zusätzlichen Unsicherheitsfaktor für langfristige Entscheidungen.
Struktur der befragten Betriebe
Die Stichprobe ist überwiegend männlich (92 %) und durch erfahrene Betriebsleitende geprägt: 42 % sind 45 bis 59 Jahre alt. Ackerbau gehört bei 78 % der Befragten zum Betrieb, Grünland bei 53 % und Forstwirtschaft bei 40 %. Unter den Ackerbaubetrieben nutzen 50 % konservierende, pfluglose Verfahren und 9 % Direktsaat; zusammen sind damit rund 59 % mit reduzierter Bodenbearbeitung unterwegs. Die Betriebsgrößen sind breit gestreut. Knapp die Hälfte der Befragten (48 %) bewirtschaftet zwischen 21 und 100 Hektar, rund ein Drittel (33 %) mehr als 100 Hektar.
Fazit
- Auf den befragten Betrieben sind durchschnittlich drei Traktoren im Einsatz und 39 % der Maschinen haben mehr als 5.000 Betriebsstunden.
- Fendt ist sowohl im hauptsächlich genutzten Bestand als auch bei den geplanten Neu- und Gebrauchtmaschineninvestitionen die meistgenannte Marke.
- Kurzfristige Investitionen bleiben begrenzt: 14 % planen Neumaschinen, 15 % Gebrauchtmaschinen.
- Bei Neumaschinen dominieren Planungen oberhalb von 150 PS. Bei Gebrauchtmaschinen stehen 101 bis 250 PS und höchstens 6.000 Betriebsstunden im Fokus.
- Service- und Reparaturkosten, Händlernähe und Kaufpreis wiegen bei der Kaufentscheidung stärker als die Marke allein.
- 23 % können sich grundsätzlich einen AgBot als Traktorenersatz vorstellen, wobei jüngere Befragte etwas mehr Offenheit zeigen.
- Die wirtschaftliche Lage wird mehrheitlich neutral bewertet, die politische Lage dagegen von 74 % als schlecht oder sehr schlecht.
Ihre Studie mit agri experts
Als Full-Service Marktforschungsdienstleister führt agri experts Befragungen in allen Bereichen der deutschen grünen Branche durch. Dabei decken wir das gesamte Spektrum der Marktforschung, von Fragebogenkonzeption bis Auswertung und Präsentation der Ergebnisse ab. Als Teil des Deutschen Landwirtschaftsverlags erreichen wir ein breites Spektrum an Zielgruppen: von Landwirtschaft über Forstwirtschaft bis hin zu Jägern, Imkern und Biogärtnern. Mit unserem eigenen Online-Access Panel und den Datenbanken des Deutschen Landwirtschaftsverlages können wir eine hohe Datenqualität und Stichprobengrößen in den relevanten Bereichen gewährleisten. Zudem können wir gezielt nach Kriterien wie Betriebsgröße, Region und Betriebszweig rekrutieren.
Das könnte Sie auch interessieren
In Zeiten globaler Märkte und technischer Umbrüche liefert Marktforschung die…
Marktforschung ist für agrarwirtschaftliche Unternehmen weit mehr als ein reines…
In den letzten Jahren haben tiefgreifende Veränderungen auf globaler und…

